⚠️ यह पेज आपको Atovia के साझेदारों और संबद्ध बाजारों से जोड़ता है। इन लिंक के माध्यम से की गई गतिविधियों के लिए हमें संबद्ध साझेदारों से कमीशन मिल सकता है। छूट की पेशकश नीति के अनुसार किसी भी समय बदल सकती है! आश्वस्त रहें, आपके लिए कोई अतिरिक्त लागत नहीं है! हमें उम्मीद है कि यह सही वस्तुओं को खोजने में आपका समय बचाएगा!
कोर्स खत्म होने वाला है और मन में सवाल है कि EMI कब से शुरू होगी? SBI की चुकौती सूचना के अनुसार भारत में पढ़ाई पर EMI कोर्स खत्म होने के 1 साल बाद या नौकरी के 6 महीने बाद शुरू होती है, जो पहले हो। विदेश की पढ़ाई पर यह कोर्स खत्म होने के 6 महीने बाद शुरू होती है। अपना स्वीकृति पत्र (sanction letter) और चुकौती तालिका साथ रखकर पढ़ें।
- SBI एजुकेशन लोन की चुकौती कैसे काम करती है?
- EMI कब शुरू होगी?
- चुकौती की अधिकतम अवधि कितनी होती है?
- छूट-अवधि का ब्याज EMI में कैसे जुड़ता है?
- हर महीने कितनी रकम देनी होगी?
- EMI का भुगतान कैसे करें?
- ज़्यादा भुगतान या समय से पहले चुकौती कैसे करें?
- चुकौती में देरी हो जाए तो क्या होगा?
- चुकौती का बोझ घटाने के व्यावहारिक तरीके
- पूछे जाने वाले प्रश्न (FAQ)
- आज ही उठाने वाला एक कदम
मुख्य बातें
- भारत में पढ़ाई पर EMI कोर्स खत्म होने के 1 साल बाद या नौकरी के 6 महीने बाद से शुरू होती है, जो पहले हो।
- विदेश की पढ़ाई (Global Ed-Vantage और Student लोन) पर EMI कोर्स खत्म होने के 6 महीने बाद से शुरू होती है।
- Student, Scholar, PM-Vidyalaxmi और Global Ed-Vantage लोन की अधिकतम अवधि 15 साल (180 EMI) है।
- SBI के अनुसार शिक्षा ऋण की प्रीपेमेंट पर कोई जुर्माना नहीं है।
SBI एजुकेशन लोन की चुकौती कैसे काम करती है?
पढ़ाई और छूट-अवधि (मोरेटोरियम) पूरी होने के बाद आपकी EMI शुरू होती है। हर EMI में मूलधन और ब्याज दोनों शामिल होते हैं, जैसा SBI के FAQ में बताया गया है।
यानी लोन दो चरणों में चलता है। पहले पढ़ाई और छूट का दौर, फिर नियमित किस्तों का दौर।
एक ज़रूरी बात। लोन का प्रकार, पढ़ाई का स्थान और आपका व्यक्तिगत अनुबंध शर्तें बदल सकते हैं। इसलिए इस लेख को समझने का ज़रिया मानें, अंतिम शर्तों का स्रोत नहीं।
EMI कब शुरू होगी?
यह इस पर निर्भर है कि आप भारत में पढ़ रहे हैं या विदेश में। SBI की चुकौती सूचना में दोनों के लिए अलग समय दिया गया है।
भारत में पढ़ाई करने पर
Student और Scholar लोन में EMI कोर्स खत्म होने के 1 साल बाद शुरू होती है। अगर इससे पहले नौकरी लग जाए, तो नौकरी के 6 महीने बाद से EMI शुरू हो सकती है। SBI के अनुसार जो तारीख पहले आए, वही लागू होती है।
विदेश में पढ़ाई करने पर
Global Ed-Vantage और विदेश की पढ़ाई वाले Student लोन में EMI कोर्स खत्म होने के 6 महीने बाद शुरू होती है। यानी विदेश में छूट-अवधि भारत की तुलना में छोटी है।
| ऋण का प्रकार | पढ़ाई का स्थान | EMI शुरू होने का समय | अधिकतम अवधि |
|---|---|---|---|
| Student / Scholar | भारत | कोर्स खत्म होने के 1 साल बाद या नौकरी के 6 महीने बाद, जो पहले हो | 15 साल (180 EMI) |
| Student / Global Ed-Vantage | विदेश | कोर्स खत्म होने के 6 महीने बाद | 15 साल (180 EMI) |
| PM-Vidyalaxmi | स्वीकृति पत्र के अनुसार | अपने स्वीकृति पत्र में देखें | 15 साल (180 EMI) |
| Skill Loan | स्वीकृति पत्र के अनुसार | अलग नियम, कोर्स की अवधि के अनुसार | 3, 5 या 7 साल (राशि के अनुसार) |
एक काल्पनिक उदाहरण लें। मान लीजिए आपका कोर्स 30 जून को खत्म होता है। भारत में पढ़ाई पर अगले साल 30 जून के बाद EMI शुरू होगी, जब तक उससे पहले नौकरी के 6 महीने पूरे न हो जाएं। विदेश की पढ़ाई पर 30 दिसंबर के आसपास से EMI गिनी जाएगी।
असली तारीख हमेशा अपनी चुकौती तालिका से पक्की करें।
चुकौती की अधिकतम अवधि कितनी होती है?
Student, Scholar, PM-Vidyalaxmi और Global Ed-Vantage लोन में अधिकतम अवधि 15 साल, यानी 180 EMI है। Skill Loan में यह राशि के हिसाब से बदलती है।
- ₹50,000 तक का Skill Loan: अधिकतम 3 साल
- ₹50,000 से ₹1 लाख तक: अधिकतम 5 साल
- ₹1 लाख से ऊपर: अधिकतम 7 साल
SBI के FAQ के अनुसार अवधि जितनी छोटी होगी, मासिक EMI उतनी बड़ी होगी, पर कुल ब्याज कम लगेगा। अवधि लंबी करने पर किस्त हल्की लगती है, लेकिन ब्याज ज़्यादा चुकाना पड़ता है।
छूट-अवधि का ब्याज EMI में कैसे जुड़ता है?
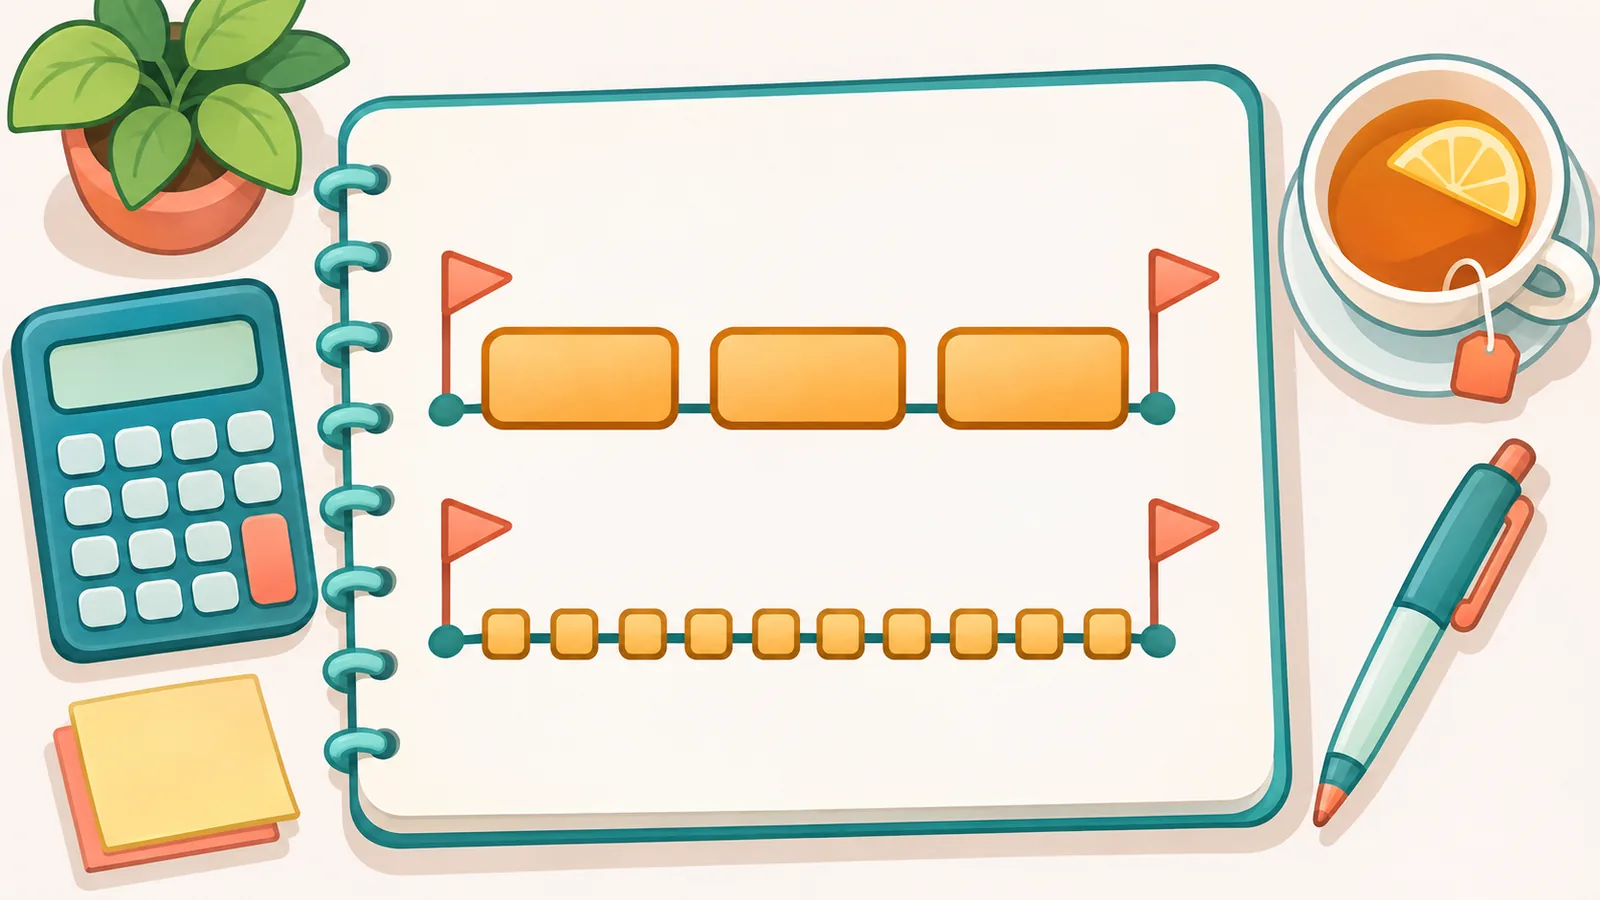
अगर पढ़ाई और छूट-अवधि का ब्याज चुकौती शुरू होने से पहले नहीं भरा गया, तो SBI के अनुसार वह मूलधन में जुड़ जाता है। फिर EMI इसी बढ़ी हुई रकम के आधार पर तय होती है।
इसका उलटा भी सही है। ब्याज पहले पूरा भर दें, तो EMI सिर्फ मूलधन पर बनती है।
क्या पढ़ाई के दौरान ब्याज भरना फायदेमंद है?
तर्क सीधा है। जब ब्याज मूलधन में जुड़ता है, तो आगे की EMI उस बड़ी रकम पर बनती है। जब ब्याज पहले भर दिया जाए, तो EMI की बुनियाद छोटी रहती है।
अगर पढ़ाई के दौरान आपके पास थोड़ी गुंजाइश है, तो बैंक से पूछ लें कि अभी तक कितना ब्याज बन चुका है।
हर महीने कितनी रकम देनी होगी?
SBI के FAQ के अनुसार आपको हर महीने कम से कम EMI के बराबर राशि भरनी होती है। इससे ज़्यादा भरने पर भी कोई पूर्व-भुगतान जुर्माना नहीं है।
EMI की रकम दो बातों पर टिकी है। पहली, ऋण की अवधि, और दूसरी, ब्याज दर। मूलधन में जुड़ा ब्याज भी इसे बढ़ा देता है।
अपनी असली EMI देखने की दो जगहें हैं। स्वीकृति पत्र और ऋण खाते की चुकौती तालिका। इन्हीं को अंतिम मानें।
EMI का भुगतान कैसे करें?
भुगतान का सही तरीका जानने के लिए SBI की आधिकारिक चुकौती सहायता, अपनी शाखा और अपने ऋण खाते की जानकारी देखें। जिन आधिकारिक पन्नों की जाँच की गई, उनमें हर भुगतान चैनल के चरण-दर-चरण निर्देश पक्के तौर पर नहीं मिले।
कई निजी ब्लॉग इंटरनेट बैंकिंग, NACH/ECS या YONO के चरण बताते हैं। ऐसे चरण तभी अपनाएं जब SBI की शाखा या आधिकारिक स्रोत उनकी पुष्टि कर दे।
🛒 अनुशंसित उत्पाद
भुगतान से पहले यह चेकलिस्ट काम आएगी:
- ऋण खाता संख्या हाथ में रखें
- बकाया राशि और अगली EMI की तारीख जाँच लें
- खाते में पर्याप्त शेष है या नहीं, देख लें
- भुगतान के बाद रसीद या पुष्टि सहेज लें
ज़्यादा भुगतान या समय से पहले चुकौती कैसे करें?
SBI के अनुसार शिक्षा ऋण कभी भी समय से पहले चुकाया जा सकता है और इसके लिए कोई प्रीपेमेंट जुर्माना नहीं है। यह बात SBI की चुकौती सूचना में साफ लिखी है।
EMI से ज़्यादा भरने पर क्या होता है?
SBI का FAQ कहता है कि EMI से ज़्यादा भरने पर भी कोई पूर्व-भुगतान जुर्माना नहीं लगता। अतिरिक्त राशि से बकाया घटता है, इसलिए आमतौर पर कुल ब्याज का बोझ कम होने की उम्मीद रहती है। इसका सटीक असर आपके खाते की गणना पर निर्भर है।
SBI प्रीपेमेंट कैलकुलेटर कैसे इस्तेमाल करें?
SBI का आधिकारिक प्रीपेमेंट कैलकुलेटर इन जानकारियों से काम करता है:
- मौजूदा बकाया राशि
- आपकी EMI
- बची हुई अवधि (महीनों में)
- ब्याज दर
- आप जो अतिरिक्त राशि भरना चाहते हैं
नतीजे में अनुमानित नई अवधि और ब्याज की बचत दिखती है। SBI खुद कहता है कि यह नतीजा केवल संदर्भ के लिए है।
पूरा ऋण चुकाने से पहले बैंक से सटीक बकाया और खाते से जुड़े अन्य शुल्क ज़रूर पूछ लें। प्रीपेमेंट जुर्माना न होने का मतलब यह नहीं कि खाते में कोई और शुल्क नहीं हो सकता।
चुकौती में देरी हो जाए तो क्या होगा?
देरी होने पर अनियमित राशि पर penal charges लग सकते हैं। SBI के अनुसार 60 दिन तक यह सालाना 2.40% है, और 60 दिन से ज़्यादा देरी पर सालाना 5%।
दो या ज़्यादा किस्तें चूकने पर बैंक आपसे लिखित में, फोन पर या SMS से संपर्क कर सकता है।
RBI के निर्देशों के अनुसार penal charges को penal interest से अलग माना जाता है, और penal charges पर और ब्याज नहीं जोड़ा जाता।
देरी की आशंका हो, तो किस्त चूकने का इंतज़ार न करें। पहले अपनी शाखा से बात कर लें।
चुकौती का बोझ घटाने के व्यावहारिक तरीके
सबसे असरदार तरीका है ब्याज को बढ़ने से रोकना और जहाँ संभव हो, अतिरिक्त राशि भरना। SBI के नियम इसमें रुकावट नहीं डालते।
- छूट-अवधि में बन रहा ब्याज चुकौती शुरू होने से पहले भर दें
- नौकरी लगने के बाद जब अतिरिक्त राशि बचे, तो आंशिक प्रीपेमेंट करें
- कैलकुलेटर पर अलग-अलग अतिरिक्त राशियाँ डालकर नतीजों की तुलना करें
- हर महीने एक तय तारीख पर EMI भरने की आदत बनाएं
पूछे जाने वाले प्रश्न (FAQ)
क्या विदेश की पढ़ाई पर EMI जल्दी शुरू होती है?
हाँ। SBI के अनुसार विदेश की पढ़ाई में EMI कोर्स खत्म होने के 6 महीने बाद शुरू होती है, जबकि भारत में 1 साल बाद या नौकरी के 6 महीने बाद, जो पहले हो।
क्या ज़्यादा EMI भरने पर जुर्माना लगता है?
नहीं। SBI के FAQ और चुकौती सूचना, दोनों के अनुसार शिक्षा ऋण में पूर्व-भुगतान पर कोई जुर्माना नहीं है।
ब्याज जुड़ने से EMI क्यों बढ़ती है?
क्योंकि अगर छूट-अवधि का ब्याज चुकौती शुरू होने से पहले नहीं भरा गया, तो वह मूलधन में जुड़ जाता है और EMI उसी बढ़ी हुई रकम पर तय होती है।
शर्तें कहां देखें?
अपने स्वीकृति पत्र और ऋण खाते की चुकौती तालिका में। सामान्य जानकारी के लिए SBI की आधिकारिक चुकौती सूचना और FAQ भी देखें।
देरी होने पर कौन सा शुल्क लग सकता है?
अनियमित राशि पर penal charges, जो 60 दिन तक सालाना 2.40% और उसके बाद सालाना 5% बताए गए हैं।
आज ही उठाने वाला एक कदम
अपना स्वीकृति पत्र और ऋण खाते की चुकौती तालिका निकालें, और EMI शुरू होने की तारीख नोट कर लें। फिर SBI के प्रीपेमेंट कैलकुलेटर पर अपनी मौजूदा रकम डालकर एक अनुमान लगा लें।
इतना करने से आपको अपनी तारीख और अपना बजट दोनों साफ दिखने लगेंगे।
संदर्भ
इस विषय के लिए Atovia का मुफ़्त टूल आज़माएँ →
और तुलनाएँ और खरीदारी गाइड चाहिए?
इस लेख को उद्धृत करते समय
स्रोत: Atovia (Atovia). https://atovia.kr
यह लेख Atovia ने एआई टूल की मदद से लिखा है। अगर आपको कोई गलती दिखे तो संपर्क करें के ज़रिए बताएं — हम जाँचकर सुधार देंगे।
स्वास्थ्य, पैसे और कानून से जुड़ी सामग्री सामान्य जानकारी है और योग्य विशेषज्ञ की सलाह का विकल्प नहीं है।